MegaCash - Online Loan Mgmt

Mga screenshot
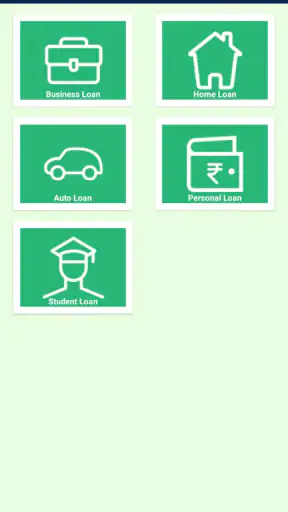
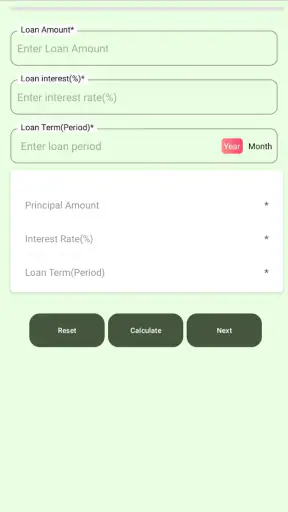
Mga detalye
- Rating
- 22.00 mga review
- Bersyon
- 12.0
- Developer
- Fint hubnet developers
Pagsusuri ni Norviv
Kung ang kailangan mo ay isang mas organisadong paraan para bantayan ang mga online-loan na kailangang asikasuhin, maaaring maging kapaki-pakinabang ang MegaCash - Online Loan Mgmt. Isa itong libreng app sa larangan ng negosyo mula sa Fint hubnet developers, at ang pangunahing silbi nito ay ilagay sa mas maayos na daloy ang mga gawaing madalas nakakalat sa notes, chat, spreadsheet, at kalendaryo. Sa unang tingin, simple ang konsepto, pero mas mahalaga ang paraan ng paggamit nito sa totoong araw ng isang maliit na lending operation o ng taong kailangang subaybayan ang sariling loan-related tasks.
Hindi ko ito tinitingnan bilang kapalit ng bangko, digital wallet, o mismong loan provider. Mas tama itong isipin bilang kasangkapan sa pamamahala. Ibig sabihin, ang halaga nito ay nakasalalay sa kung gaano ka kaingat maglagay, mag-update, at mag-review ng impormasyon. Kung gusto mo ng malinaw na routine mula sa pagtanggap ng detalye hanggang sa pag-check ng resulta, may saysay itong subukan. Kung naghahanap ka naman ng kumpletong financial platform na awtomatikong gumagawa ng lahat, kailangan mong bawasan ang inaasahan.
Mula sa magulong loan notes patungo sa mas malinaw na workflow
Isipin ang karaniwang sitwasyon: may ilang borrower o loan request kang kailangang balikan, may magkakaibang petsa ng follow-up, at may mga detalye na ipinadala sa chat. Kapag puro screenshots at handwritten notes ang gamit, madaling malito kung alin ang bago, alin ang nasagot na, at alin ang kailangan nang aksyunan. Dito ko nakikita ang praktikal na lugar ng app. Hindi nito awtomatikong inaayos ang buhay pinansyal mo, pero puwede nitong gawing mas disiplinado ang paghawak mo sa impormasyon.
Ang unang hakbang ay dapat magsimula bago pa maglagay ng anumang record: magpasya muna kung anong uri ng impormasyon ang kailangan mo talagang bantayan. Para sa isang maliit na operator, maaaring pangalan o identifier ng kliyente, status ng request, susunod na aksyon, at mahalagang petsa ang sapat. Para sa personal na gumagamit, maaaring listahan lamang ng mga loan na kailangang bayaran o i-follow up. Mas magiging kapaki-pakinabang ang MegaCash kapag malinaw ang sarili mong proseso bago mo ito gamitin.
Hindi magandang gawing digital na imbakan ng lahat ng sensitibong detalye ang anumang loan-management app nang walang pag-iingat. Iwasan kong ilagay ang impormasyong hindi kailangan para sa aktuwal na follow-up. Ang ganitong simpleng disiplina ay mahalaga dahil ang mas maraming field na pinupuno ay hindi awtomatikong nangangahulugang mas mahusay na record. Minsan, mas madaling magkamali kapag napakaraming detalyeng kailangang panatilihing pare-pareho.
Unang yugto: pagkuha at pag-aayos ng impormasyon
Sa workflow na inirerekomenda ko, kinokolekta muna ang impormasyon mula sa pinagmulan nito—halimbawa, isang usapan, form, o sariling tala—at saka ito inililipat sa app. Huwag mong gawing habit ang pagpasok ng detalye habang nagmamadali. Mas mabuting maglaan ng maikling sandali para basahin muli ang pangalan, halaga, status, at susunod na hakbang bago i-save. Ang ganitong double-check ang pumipigil sa maling follow-up at dobleng trabaho.
Para sa maliit na team, makatutulong ang pare-parehong paraan ng pagsusulat. Kung minsan ay “pending,” minsan ay “waiting,” at minsan ay “balikan,” mahihirapan ang ibang taong hahawak ng record. Pumili ng iilang malinaw na label na madaling maintindihan ng lahat. Ito ang isa sa mga hindi agad makikita sa maikling store description: ang app ay mas nagiging maaasahan hindi dahil sa dami ng inilalagay mo, kundi dahil pare-pareho ang format ng bawat entry.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Kung ikaw lamang ang gumagamit, maaari mong hatiin ang records ayon sa aksyon sa halip na ayon sa emosyon o urgency na pabago-bago. Halimbawa, magkahiwalay ang kailangan ng tawag, kailangan ng dokumento, at naghihintay ng sagot. Sa ganitong setup, pag-open mo sa app ay agad mong makikita kung ano ang susunod na gagawin, sa halip na paulit-ulit na basahin ang buong history ng bawat loan.
Ikalawang yugto: pag-update sa tamang sandali
Ang pinakamalaking panganib sa loan-management tool ay lumang impormasyon. Kahit maayos ang unang entry, mawawalan ito ng saysay kung hindi ina-update kapag may bagong mensahe, pagbabago ng status, o nakumpletong aksyon. Kaya ang magandang routine ay mag-update ka agad pagkatapos ng mahalagang interaction, hindi sa pagtatapos ng araw kapag marami nang ibang bagay ang pumasok.
Sa isang makatotohanang halimbawa, may maliit na lending team na nakatanggap ng request sa umaga. Sa halip na itago ito sa group chat, inilalagay muna ang record sa MegaCash at minamarkahan ang susunod na kailangan: pag-review ng detalye. Kapag may sumagot na kasamahan, ina-update ang status. Kapag may kailangang balikan kinabukasan, nilalagyan ng malinaw na note para hindi umasa sa memorya. Sa dulo ng araw, hindi na kailangang hanapin sa maraming conversation kung nasaan na ang bawat request.
Ang mahalagang handoff dito ay mula sa taong tumanggap ng impormasyon papunta sa taong gagawa ng susunod na aksyon. Kung walang malinaw na update, maaaring isipin ng pangalawang tao na wala pang nagsisimula. Kung may update naman pero hindi tiyak ang susunod na hakbang, maaari pa ring maantala ang proseso. Kaya sa bawat pagbabago, isulat hindi lamang kung ano ang nangyari kundi kung ano ang kailangang gawin pagkatapos.
Ikatlong yugto: pag-review bago gumawa ng desisyon
Hindi ko irerekomendang gamitin ang isang record bilang tanging batayan ng financial decision nang hindi sinusuri ang pinagmulan ng impormasyon. Ang app ay maaaring makatulong sa pag-aayos ng workflow, pero ang kalidad ng desisyon ay nakadepende pa rin sa tamang dokumento, malinaw na komunikasyon, at sariling patakaran ng gumagamit. Gamitin ito bilang control point bago ang follow-up, hindi bilang awtomatikong tagapayo sa panganib o eligibility.
Magandang magkaroon ng maikling review routine: tingnan ang mga bukas na record, hanapin ang walang susunod na aksyon, at suriin kung may status na hindi na tugma sa pinakabagong usapan. Ang tatlong-minutong pagsusuring ito ay mas kapaki-pakinabang kaysa sa paghihintay na magkaroon ng malaking backlog. Para sa team, puwedeng gawin ito bago ang handoff ng shift. Para sa indibidwal, puwedeng gawin bago magplano ng bayad o tumugon sa loan-related message.
Kung gagamitin mo ang app para sa personal na loan tracking, may isa pang praktikal na payo: huwag paghaluin ang “naalala ko ang bayad” at “nakumpirma ko ang bayad.” Magkaiba ang dalawang iyon. Ang record ay dapat sumunod sa aktuwal na kumpirmasyon o dokumentong mayroon ka, hindi sa palagay na malamang ay naayos na ito. Sa ganitong paraan, mas mababa ang posibilidad ng maling pagkaunawa kapag bumalik ka sa entry makalipas ang ilang araw.
Mga handoff na kailangang maging malinaw
Malakas ang ganitong uri ng app kapag may paglipat ng responsibilidad. Halimbawa, ang isang tao ang tumatanggap ng request, ang isa ang nagre-review, at ang iba ang nagbabalik ng update. Sa halip na umasa sa verbal na bilin, dapat malinaw sa record kung nasaan na ang item at ano ang hinihintay. Ang simpleng pagbabago mula sa “may nag-aasikaso” tungo sa “hinihintay ang dokumentong ito” ay malaking tulong sa team.
Ngunit dito rin puwedeng magkaroon ng friction. Kung hindi pare-pareho ang paggamit ng bawat miyembro, magiging parang dagdag na trabaho ang app. May mag-a-update sa loob nito, may magpapadala lamang ng chat, at may mag-iingat ng sariling spreadsheet. Sa ganitong sitwasyon, magkakaroon ng magkakaibang bersyon ng katotohanan. Bago gamitin sa grupo, dapat magkasundo muna ang lahat kung saan itinuturing na opisyal ang pinakabagong status.
Para sa isang maliit na negosyo, mas praktikal na magtalaga ng iisang tao na regular na naglilinis ng records. Hindi ibig sabihin na siya ang gagawa ng lahat; siya ang magche-check ng mga entry na kulang, luma, o walang malinaw na next step. Ito ang isang advanced ngunit simpleng workflow improvement: ang app ay hindi lamang listahan ng tasks, kundi dapat maging lugar kung saan nakikita ang mga puwang sa proseso.
Kung ikaw naman ay solo user, ang handoff ay nangyayari sa pagitan ng iyong kasalukuyang sarili at ng iyong future self. Isulat ang update na maiintindihan mo kahit pagod ka o nagmamadali. Ang note na “follow up soon” ay hindi gaanong kapaki-pakinabang kumpara sa malinaw na “balikan pagkatapos matanggap ang sagot.” Hindi nito kailangan ng mahahabang paliwanag; kailangan nito ng tiyak na konteksto.
Pagkatapos ng input: ano ang magandang resulta?
Ang inaasahang resulta ng maayos na paggamit ay hindi biglang pagdami ng pera o awtomatikong pag-apruba ng loan. Ang mas makatotohanang benepisyo ay mas kaunting nakalimutang follow-up, mas madaling paghanap ng kasalukuyang status, at mas maayos na paglipat ng gawain. Para sa taong maraming sabay-sabay na inaasikaso, malaking ginhawa na ang hindi na kailangang maghukay sa lumang chat para malaman kung ano ang susunod na hakbang.
Sa aking pananaw, mas bagay ang app sa mga prosesong paulit-ulit at nangangailangan ng consistency. Kung iisa lamang ang loan mo at malinaw ang lahat ng petsa, maaaring sapat na ang calendar o simpleng note. Pero kung may ilang request, maraming follow-up, o kailangang magtulungan ang maliliit na grupo, mas nagiging kapaki-pakinabang ang isang nakatuong management tool kaysa sa random na notes.
May halaga rin ang visibility sa dulo ng araw. Kapag nakikita mo kung alin ang natapos, alin ang naghihintay, at alin ang walang owner, mas madali mong matutukoy kung saan bumabagal ang workflow. Hindi nito awtomatikong lulutasin ang problema, pero tinutulungan ka nitong makita kung ang sanhi ay kulang na dokumento, hindi malinaw na responsibilidad, o simpleng nakalimutang update.
Sa kasalukuyang bersyon na 12.0, maaari itong gamitin sa mga Android device na may Android 7.0 pataas. Libre ang app, kaya mababa ang hadlang para sa gustong sumubok nang hindi muna gumagawa ng malaking gastos. Binigyan ito ng rating na 3+, kaya malawak ang age suitability nito, bagama’t ang aktuwal na pagiging angkop ay nakadepende pa rin sa paraan ng paggamit at sa sensitibong impormasyong pinamamahalaan.
Kung saan nasisira ang daloy
Ang unang posibleng break point ay maling input. Kapag mali ang nailagay na status o petsa, puwedeng maging maayos ang hitsura ng record pero mali ang desisyong mabubuo mula rito. Kaya hindi sapat na may app; kailangan pa rin ng verification step. Ito ang dahilan kung bakit hindi ko irerekomenda ang mabilisang copy-paste mula sa chat nang hindi binabasa muli ang resulta.
Ang ikalawang problema ay hindi regular na paggamit. Kung binubuksan lamang ang MegaCash kapag may aberya na, magiging backlog manager ito sa halip na pang-araw-araw na control tool. Mas epektibo ang maikling update pagkatapos ng bawat mahalagang pagbabago. Kung hindi mo kayang sundin ang ganoong routine, maaaring mas simple at mas angkop sa iyo ang calendar, checklist, o spreadsheet na nakasanayan mo na.
Ang ikatlong friction ay ang pag-asang kasama na rito ang buong proseso ng pagpapautang. Hindi ko ito dapat ituring na kapalit ng opisyal na platform ng provider, legal review, accounting system, o secure document repository. Kung kailangan mo ng malalim na reporting, team permissions, automated reminders, o integrated payment handling, dapat mong suriin kung sapat ang aktuwal na workflow ng app para sa pangangailangan mo bago ito gawing sentro ng operasyon.
Mayroon ding trade-off sa pagiging simple. Ang mas madaling gamitin na record system ay karaniwang nangangailangan ng mas maraming sariling disiplina. Hindi nito laging mapipigilan ang duplicate entries, hindi malinaw na notes, o hindi napapanahong status kung hindi mo ito inaayos. Para sa akin, hindi ito kahinaan na dahilan para agad iwasan ang app; isa itong paalala na ang tool ay bahagi lamang ng proseso.
Sino ang makikinabang at sino ang dapat maghanap ng iba?
Makikinabang dito ang freelancer, maliit na lending team, field worker, o indibidwal na gustong magkaroon ng mas organisadong loan-related records. Lalo itong may saysay kung madalas kang lumilipat sa pagitan ng chat, tawag, at personal na notes at kailangan mong pagsamahin ang susunod na aksyon sa isang mas madaling balikan na lugar. Ang libreng access ay nakatutulong sa mga gustong magsimula nang hindi muna naglalaan ng budget.
Hindi ko naman ito unang irerekomenda sa taong nangangailangan ng advanced financial analysis, awtomatikong reconciliation, masusing team administration, o kumpletong customer relationship management. Para sa ganoong pangangailangan, mas mainam ang isang mas malalim na business system kahit mas mahaba ang setup. Gayundin, kung ayaw mong mag-maintain ng records at umaasa kang kusang magpapaalala o magpapasya ang app para sa iyo, posibleng mabigo ang iyong inaasahan.
Sa privacy at seguridad, ang praktikal na approach ay data minimization: ilagay lamang ang kailangan, gumamit ng maingat na device access, at huwag basta magbahagi ng sensitibong record sa taong walang kinalaman sa proseso. Hindi ko rin gagamitin ang isang loan-management app bilang kapalit ng opisyal na resibo o dokumento. Panatilihin ang orihinal na source kung mahalaga ang impormasyon, at gamitin ang app bilang organisadong reference point.
Ang aking hatol pagkatapos gamitin sa ganitong workflow
Ang MegaCash ay may malinaw na lugar sa pagitan ng simpleng notes at mas komplikadong business software. Hindi ito kahanga-hanga dahil sa malalaking pangako; nagiging kapaki-pakinabang ito kapag ginamit mo para gawing pare-pareho ang pagkuha ng impormasyon, pag-update ng status, paglipat ng responsibilidad, at pag-check ng resulta. Iyan ang workflow na dapat mong asahan, hindi isang instant financial solution.
May reputasyon itong sapat para mapansin sa kategorya nito, na may average na rating na 3.7 mula sa mahigit isang daang rating at mahigit dalawampung review. Umabot na rin ito sa mahigit limampung libong install, kaya hindi ito mukhang app na ginagamit lamang ng iilang tao. Gayunman, hindi ko gagawing garantiya ng kalidad ang mga bilang na iyon. Mas mahalaga pa rin kung tugma ang paraan ng paggamit nito sa iyong sariling proseso.
Kung susubukan mo ito, magsimula sa maliit na set ng records. Gumawa ng iisang malinaw na format, magtakda ng regular na review, at tingnan kung nababawasan ang paghahanap sa chat at pagkalimot sa follow-up. Huwag agad ilipat ang buong operasyon bago mo mapatunayan na pare-pareho itong ginagamit ng lahat ng taong kasali. Sa ganitong paraan, malalaman mo kung tunay na nakatutulong ang app o nagdaragdag lamang ito ng isa pang lugar na kailangang i-update.
Sa kabuuan, irerekomenda ko ang MegaCash - Online Loan Mgmt sa taong nangangailangan ng simple at libreng paraan para ayusin ang loan-management workflow, lalo na kung ang kasalukuyang sistema ay kalat-kalat na notes at chat. Ang pinakamalaking lakas nito ay ang kakayahang maging sentro ng follow-up kapag disiplinado ang gumagamit. Ang pinakamalaking limitasyon naman ay pareho rin: kung hindi maingat ang input at handoff, hindi sapat ang app para ayusin ang magulong proseso. Para sa tamang user, praktikal itong kasangkapan; para sa nangangailangan ng kumpletong financial platform, mas mabuting tumingin sa mas espesyal na alternatibo.
Mga madalas itanong
01Ano ang MegaCash - Online Loan Mgmt at para kanino ito ginawa?
Ang MegaCash - Online Loan Mgmt ay isang application na tumutulong sa pamamahala ng online loan at mga kaugnay na impormasyon. Maaari itong maging kapaki-pakinabang para sa mga user na gustong subaybayan ang kanilang loan details, bayaran, due date, at status sa isang mas organisadong paraan. Bago mag-download, tiyaking tama ang developer at basahin ang opisyal na loan terms.
02Ligtas ba gamitin ang MegaCash - Online Loan Mgmt?
Mahalagang suriin muna ang privacy policy, permissions, developer information, at mga review ng ibang user bago gamitin ang app. Dahil may kinalaman ito sa sensitibong impormasyon gaya ng pangalan, contact details, at financial data, huwag magbigay ng password, OTP, o banking PIN sa hindi opisyal na screen. I-download lamang ito mula sa lehitimong app store.
03Kailangan ba ng account o personal na impormasyon para magamit ang app?
Posibleng mangailangan ang MegaCash ng account registration at ilang personal na detalye upang maipakita o mapamahalaan ang loan information. Bago magpatuloy, tingnan kung anong data ang hinihingi, bakit ito kailangan, at kung paano ito iniimbak o ibinabahagi. Ibigay lamang ang impormasyong kinakailangan at tiyaking tugma ang app sa opisyal na loan provider.
04May bayad ba ang paggamit ng MegaCash at awtomatiko ba itong nagbibigay ng loan?
Ang pagkakaroon ng app ay hindi nangangahulugang awtomatikong maaaprubahan ang isang loan. Maaaring may hiwalay na interest, processing fee, late charge, o iba pang kondisyon depende sa provider at sa resulta ng assessment. Basahin nang mabuti ang kabuuang halaga na babayaran, schedule, at kontrata bago tumanggap ng anumang alok o magbayad ng fee.
05Ano ang dapat gawin kung may problema sa login, loan record, o repayment status?
Kung hindi makapag-login, may maling loan information, o hindi nag-update ang repayment status, gamitin muna ang official help o customer support channel na nakalista sa app at sa website ng provider. Magtago ng screenshots at payment receipts bilang patunay. Huwag magpadala ng pera sa personal na account o makipag-ugnayan sa numerong hindi beripikado.


